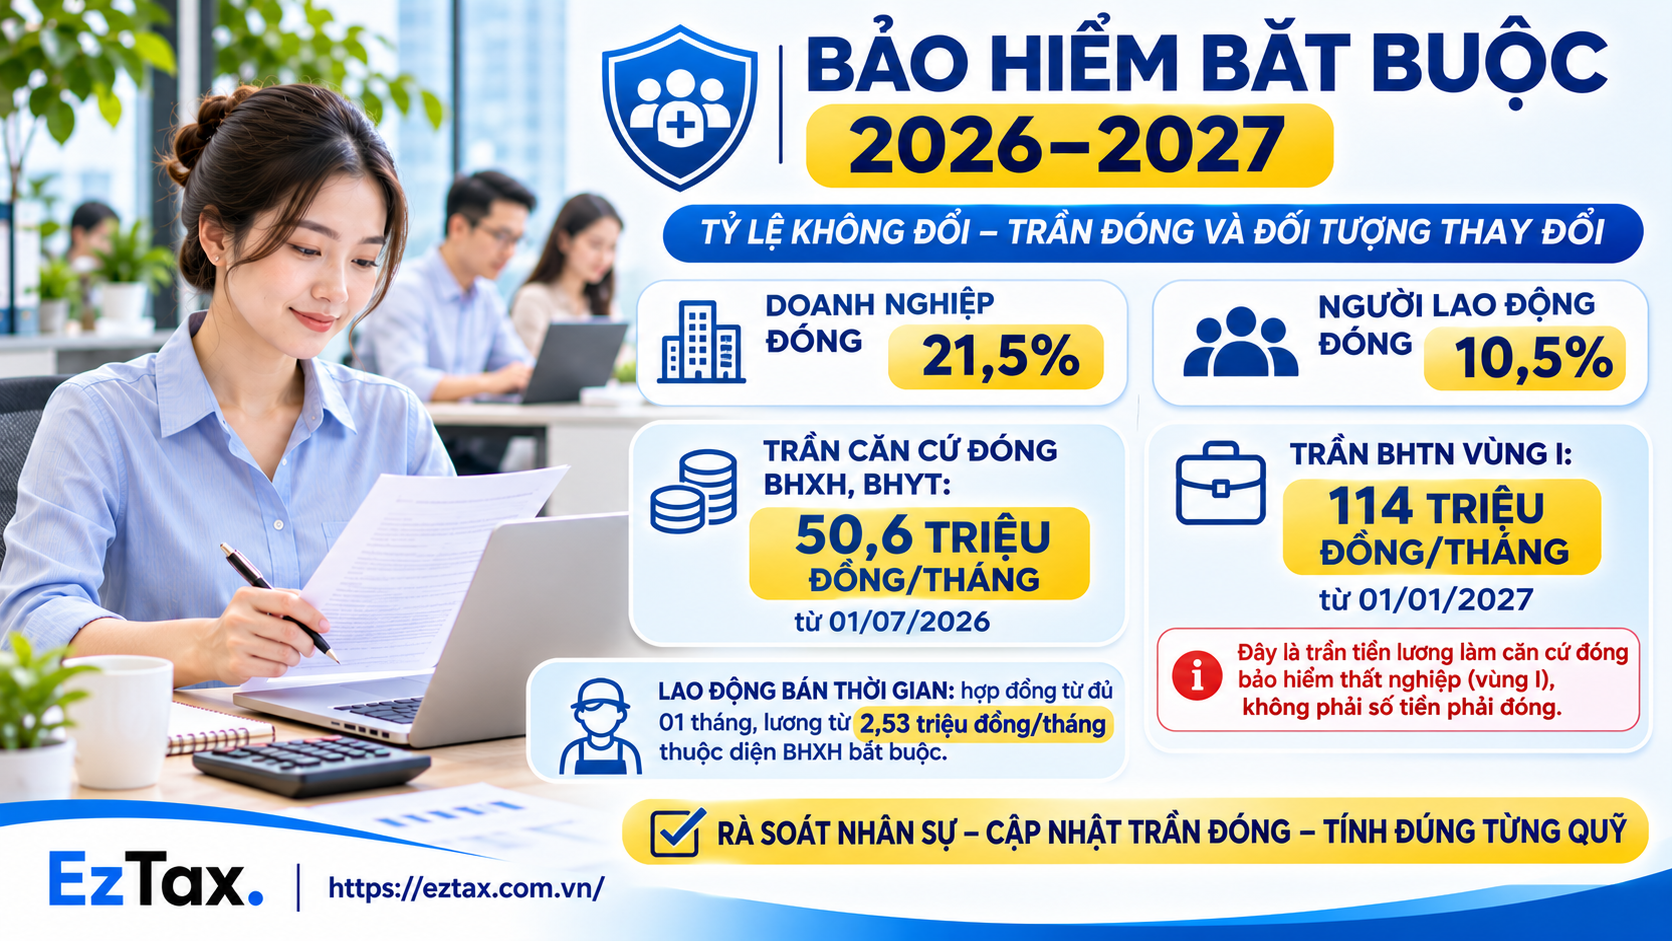
Doanh nghiệp vẫn đóng bảo hiểm bắt buộc 21,5% và trừ vào lương người lao động 10,5%, như nhiều năm nay. Tuy vậy, Luật Bảo hiểm xã hội 2024 (hiệu lực từ 01/07/2025), Luật Việc làm 2025 (hiệu lực từ 01/01/2026) cùng việc tăng lương cơ sở và lương tối thiểu vùng đã làm thay đổi số tiền phải đóng và người phải đóng. Bài này tóm tắt những điểm kế toán tiền lương cần cập nhật.
1. Trần đóng BHXH, BHYT tăng lên 50,6 triệu đồng từ 01/07/2026
Tiền lương làm căn cứ đóng BHXH cao nhất bằng 20 lần mức tham chiếu (Điều 31 khoản 1 điểm đ Luật BHXH 41/2024/QH15); trần đóng BHYT cũng là 20 lần mức tham chiếu (Điều 14 khoản 5 Luật BHYT, sửa đổi bởi Luật 51/2024/QH15). Khi chưa bãi bỏ lương cơ sở, mức tham chiếu bằng lương cơ sở (Điều 141 khoản 13 Luật BHXH).
| Thời gian | Lương cơ sở (mức tham chiếu) | Trần căn cứ đóng BHXH, BHYT |
|---|---|---|
| 01/07/2024 – 30/06/2026 | 2.340.000 đồng (Điều 3 khoản 2 Nghị định 73/2024/NĐ-CP) | 46.800.000 đồng |
| Từ 01/07/2026 | 2.530.000 đồng (Điều 3 khoản 2 Nghị định 161/2026/NĐ-CP) | 50.600.000 đồng |
Nhân viên có lương từ 46,8 triệu đồng trở lên sẽ đóng nhiều hơn từ kỳ lương tháng 7/2026, và doanh nghiệp cũng đóng thêm phần tương ứng.
2. Trần đóng BHTN tăng từ 01/01/2027
Trần căn cứ đóng bảo hiểm thất nghiệp (BHTN) không theo mức tham chiếu mà bằng 20 lần lương tối thiểu tháng theo vùng (Điều 34 khoản 2 Luật Việc làm 74/2025/QH15). Lương tối thiểu vùng tăng từ 01/01/2027 nên trần BHTN cũng tăng:
| Vùng | Trần BHTN năm 2026 | Trần BHTN từ 01/01/2027 |
|---|---|---|
| Vùng I | 106.200.000 | 114.000.000 |
| Vùng II | 94.600.000 | 101.600.000 |
| Vùng III | 82.800.000 | 89.000.000 |
| Vùng IV | 74.000.000 | 80.800.000 |
Tính từ lương tối thiểu vùng tại Điều 3 khoản 1 Nghị định 293/2025/NĐ-CP (năm 2026) và Điều 3 khoản 1 Nghị định 399/2026/NĐ-CP (từ 2027). Đơn vị: đồng/tháng.
Chỉ nhân viên có lương trên các mức này mới bị ảnh hưởng. Lưu ý trần BHTN cao hơn nhiều so với trần BHXH, vì vậy nhân viên lương 60 triệu đồng vẫn đóng BHTN trên toàn bộ 60 triệu đồng.
3. Lao động không trọn thời gian thuộc diện đóng
Luật BHXH 2024 quy định người làm việc theo hợp đồng lao động không trọn thời gian, có tiền lương trong tháng bằng hoặc cao hơn tiền lương làm căn cứ đóng BHXH bắt buộc thấp nhất, thuộc đối tượng tham gia BHXH bắt buộc (Điều 2 khoản 1 điểm l). Người này cũng thuộc đối tượng tham gia BHTN (Điều 31 khoản 1 điểm b Luật Việc làm).
Tiền lương làm căn cứ đóng thấp nhất bằng mức tham chiếu (Điều 31 khoản 1 điểm đ Luật BHXH). Như vậy từ 01/07/2026, nhân viên bán thời gian có hợp đồng lao động từ đủ 01 tháng trở lên và nhận từ 2.530.000 đồng/tháng trở lên phải được đóng bảo hiểm như nhân viên toàn thời gian. Cửa hàng, quán ăn, hộ kinh doanh dùng nhiều lao động theo ca cần rà soát lại nhóm này.
4. Luật Việc làm mới và đối tượng BHTN
Từ 01/01/2026, BHTN thực hiện theo Luật Việc làm 74/2025/QH15 và Nghị định 374/2025/NĐ-CP. Tỷ lệ đóng giữ nguyên: người lao động 1%, người sử dụng lao động 1% (Điều 4 Nghị định 374/2025/NĐ-CP). Luật quy định rõ những người không thuộc đối tượng tham gia BHTN (Điều 31 khoản 2):
- Người đang hưởng lương hưu, trợ cấp BHXH, trợ cấp hằng tháng hoặc đủ điều kiện hưởng lương hưu.
- Người đang làm việc theo hợp đồng thử việc.
- Người giúp việc gia đình.
5. Chủ hộ kinh doanh tự đóng cho bản thân
Từ 01/01/2026, chủ hộ kinh doanh kê khai doanh thu năm trên 1 tỷ đồng thuộc diện BHXH bắt buộc, tự đóng BHXH 25% và BHYT 4,5% trên mức căn cứ tự chọn. Chi tiết xem bài BHXH bắt buộc của chủ hộ kinh doanh từ 2026: ai phải đóng, đóng bao nhiêu?.
Ví dụ: nhân viên lương 60 triệu đồng, trước và sau 01/07/2026
Một trưởng phòng ở vùng I có tiền lương làm căn cứ đóng 60.000.000 đồng/tháng, so sánh tháng 6/2026 và tháng 11/2026:
| Khoản | Tháng 6/2026 (trần 46,8 triệu) | Tháng 11/2026 (trần 50,6 triệu) |
|---|---|---|
| Người lao động đóng | ||
| BHXH 8% | 3.744.000 | 4.048.000 |
| BHYT 1,5% | 702.000 | 759.000 |
| BHTN 1% (trên 60 triệu) | 600.000 | 600.000 |
| Cộng | 5.046.000 | 5.407.000 |
| Doanh nghiệp đóng | ||
| BHXH 17% | 7.956.000 | 8.602.000 |
| Tai nạn lao động 0,5% | 234.000 | 253.000 |
| BHYT 3% | 1.404.000 | 1.518.000 |
| BHTN 1% (trên 60 triệu) | 600.000 | 600.000 |
| Cộng | 10.194.000 | 10.973.000 |
Từ tháng 7/2026, người lao động đóng thêm 361.000 đồng/tháng, doanh nghiệp đóng thêm 779.000 đồng/tháng cho nhân viên này, dù lương không đổi.
Nếu nhân đơn giản 60 triệu × 32% thì ra 19.200.000 đồng, cao hơn số đúng tháng 11/2026 là 16.380.000 đồng. Với lương cao, phải tính riêng từng quỹ theo trần của quỹ đó.
Với nhân viên lương 10 triệu đồng/tháng, chưa chạm trần quỹ nào, số đóng không đổi: doanh nghiệp 2.150.000 đồng, người lao động 1.050.000 đồng.
Mức lương trong ví dụ là giả định để minh họa.
Bảng tỷ lệ đóng để tra cứu
Áp dụng cho người lao động làm việc theo hợp đồng lao động từ đủ 01 tháng trở lên, tham gia đủ các quỹ:
| Khoản đóng | Người sử dụng lao động | Người lao động | Căn cứ pháp lý |
|---|---|---|---|
| BHXH – ốm đau, thai sản | 3% | – | Điều 34 khoản 1 điểm a Luật BHXH |
| BHXH – hưu trí, tử tuất | 14% | 8% | Điều 34 khoản 1 điểm b, Điều 33 khoản 1 điểm a Luật BHXH |
| Tai nạn lao động, bệnh nghề nghiệp | 0,5% | – | Điều 4 khoản 1 điểm a Nghị định 58/2020/NĐ-CP |
| Bảo hiểm y tế | 3% | 1,5% | Điều 6 khoản 1 điểm a Nghị định 188/2025/NĐ-CP |
| Bảo hiểm thất nghiệp | 1% | 1% | Điều 4 Nghị định 374/2025/NĐ-CP |
| Tổng | 21,5% | 10,5% |
Mức 0,5% vào quỹ tai nạn lao động, bệnh nghề nghiệp là mức đóng bình thường; đơn vị đáp ứng điều kiện theo Nghị định 58/2020/NĐ-CP có thể đề nghị áp dụng mức thấp hơn. Thời hạn đóng hằng tháng chậm nhất là ngày cuối cùng của tháng tiếp theo (Điều 34 khoản 4 điểm a Luật BHXH).
Muốn tính nhanh phần bảo hiểm người lao động đóng và lương thực nhận theo từng tháng, dùng Công cụ tính lương Gross ↔ Net và chọn đúng tháng áp dụng.
Việc nên làm
- Từ kỳ lương tháng 7/2026: cập nhật trần BHXH, BHYT lên 50,6 triệu đồng cho nhân viên lương cao.
- Từ kỳ lương tháng 01/2027: cập nhật trần BHTN theo lương tối thiểu vùng mới.
- Rà soát nhân viên bán thời gian có tiền lương tháng từ 2.530.000 đồng trở lên để đăng ký tham gia bảo hiểm.
- Không đóng BHTN cho người đang thử việc; khi chuyển sang hợp đồng lao động chính thức thì đăng ký tham gia.
Bài liên quan
- Lương tối thiểu vùng 2027: mức mới từ 01/01/2027 và việc cần làm
- Cách tính thuế TNCN từ tiền lương năm 2026: biểu thuế 5 bậc và ví dụ
- BHXH bắt buộc của chủ hộ kinh doanh từ 2026: ai phải đóng, đóng bao nhiêu?
Căn cứ pháp lý
- Luật Bảo hiểm xã hội 41/2024/QH15 (Văn bản hợp nhất 19/VBHN-VPQH): Điều 2 khoản 1 điểm l; Điều 31 khoản 1 điểm đ; Điều 33 khoản 1 điểm a; Điều 34 khoản 1, khoản 4; Điều 140 khoản 1; Điều 141 khoản 13.
- Luật Việc làm 74/2025/QH15: Điều 31 khoản 1 điểm b, khoản 2; Điều 34 khoản 2; Điều 54 khoản 1.
- Nghị định 374/2025/NĐ-CP: Điều 4.
- Luật Bảo hiểm y tế (sửa đổi bởi Luật 51/2024/QH15): Điều 14 khoản 5.
- Nghị định 188/2025/NĐ-CP: Điều 6 khoản 1 điểm a.
- Nghị định 58/2020/NĐ-CP (Văn bản hợp nhất 05/VBHN-BNV): Điều 4 khoản 1.
- Nghị định 73/2024/NĐ-CP: Điều 3 khoản 2; Nghị định 161/2026/NĐ-CP: Điều 3 khoản 2.
- Nghị định 293/2025/NĐ-CP: Điều 3 khoản 1; Nghị định 399/2026/NĐ-CP: Điều 3 khoản 1.
Bài viết mang tính hướng dẫn chung, không thay thế ý kiến tư vấn cho trường hợp cụ thể. Nội dung cập nhật theo quy định có hiệu lực tại thời điểm viết.