Luật Bảo hiểm xã hội (BHXH) số 41/2024/QH15 đưa chủ hộ kinh doanh có đăng ký kinh doanh vào nhóm tham gia BHXH bắt buộc (Điều 2 khoản 1 điểm m). Từ năm 2026, khi hộ kinh doanh chuyển hẳn sang tự kê khai, câu hỏi nhiều chủ hộ đặt ra là: hộ của mình đã phải đóng chưa, đóng bao nhiêu và đóng thế nào?
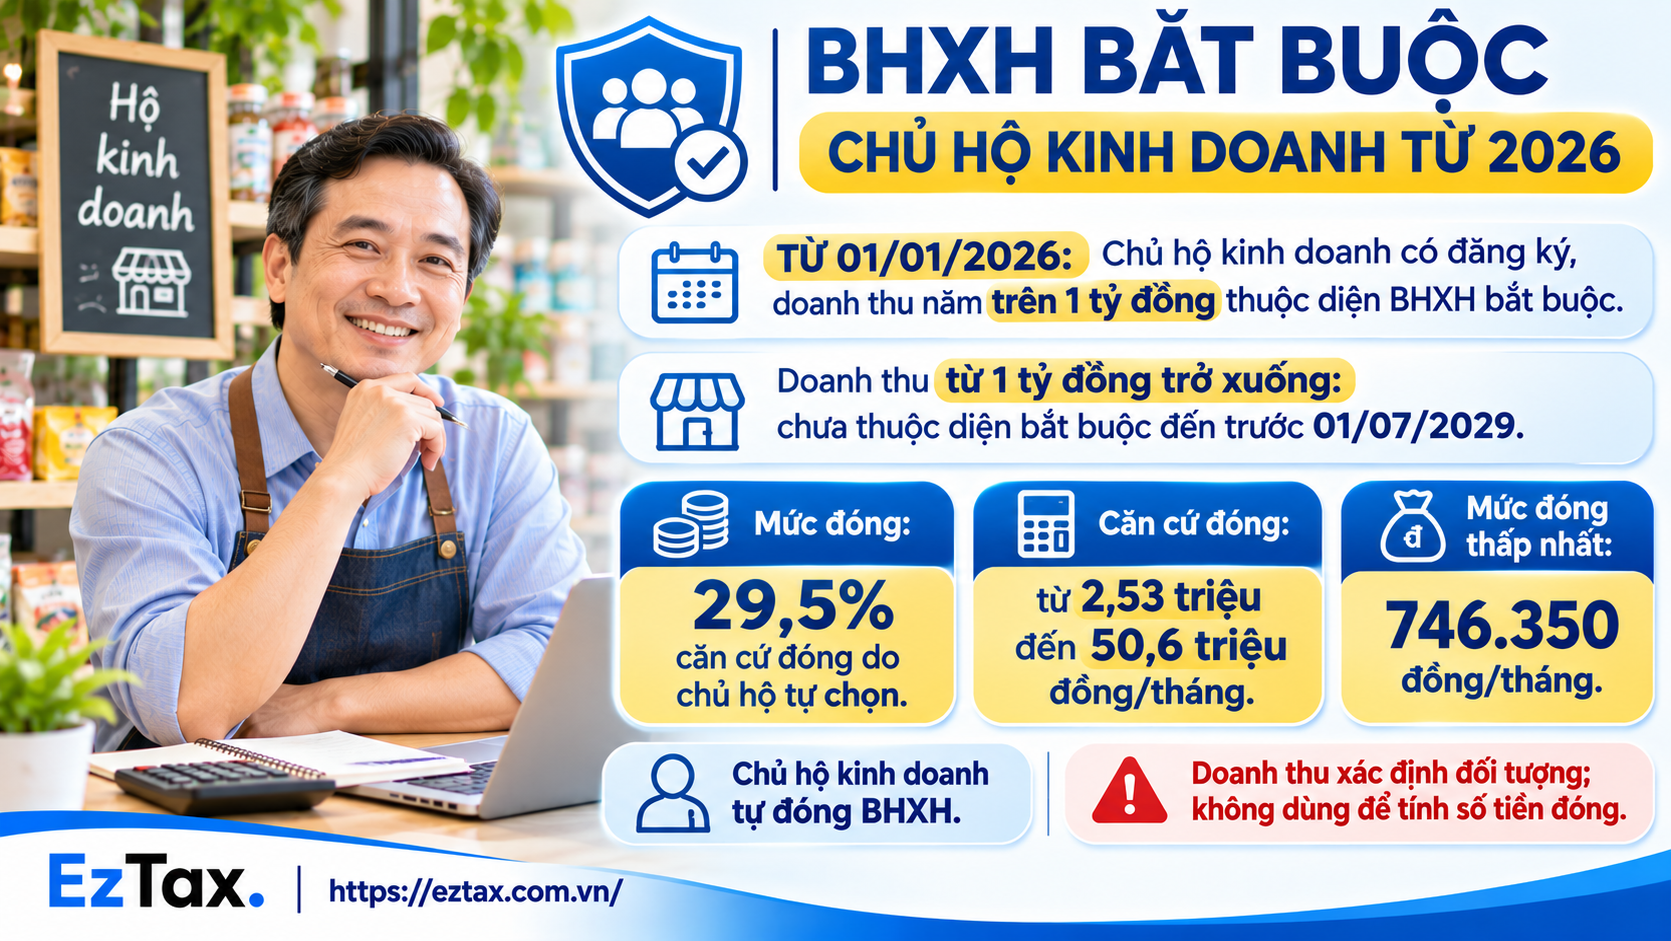
Ai phải tham gia BHXH bắt buộc?
Luật giao Chính phủ quy định lộ trình. Nghị định 158/2025/NĐ-CP chia chủ hộ kinh doanh thành hai nhóm (Điều 3 khoản 2):
- Chủ hộ kinh doanh có đăng ký kinh doanh nộp thuế theo phương pháp kê khai: tham gia ngay khi Nghị định có hiệu lực (01/07/2025).
- Các chủ hộ kinh doanh có đăng ký kinh doanh còn lại: tham gia từ ngày 01/07/2029.
Từ năm 2026, mọi hộ kinh doanh đều kê khai doanh thu, nên Bảo hiểm xã hội Việt Nam đã hướng dẫn cách xác định nhóm phải đóng tại Công văn 2792/BHXH-QLT ngày 28/07/2026:
| Giai đoạn | Chủ hộ thuộc diện BHXH bắt buộc |
|---|---|
| 01/07/2025 – 31/12/2025 | Chủ hộ của hộ kinh doanh nộp thuế GTGT, TNCN theo phương pháp kê khai |
| Từ 01/01/2026 | Chủ hộ của hộ kinh doanh kê khai doanh thu năm trên 1 tỷ đồng, thuộc diện nộp thuế GTGT, TNCN |
| Từ 01/07/2029 | Chủ hộ của các hộ kinh doanh có đăng ký kinh doanh còn lại |
Hộ có doanh thu năm từ 1 tỷ đồng trở xuống chưa thuộc diện bắt buộc. Theo Công văn 2792/BHXH-QLT, chủ hộ nhóm này có thể đăng ký BHXH tự nguyện để tích lũy thời gian tham gia, hưởng trợ cấp thai sản, hưu trí, tử tuất sau này.
Trường hợp không phải tham gia hoặc tham gia theo diện khác:
- Người đang hưởng lương hưu, trợ cấp BHXH, trợ cấp hằng tháng không thuộc diện BHXH bắt buộc (Điều 2 khoản 7 điểm a Luật BHXH).
- Chủ hộ đã đủ tuổi nghỉ hưu không thuộc diện bắt buộc, trừ trường hợp thời gian đóng BHXH còn thiếu tối đa 06 tháng (Điều 2 khoản 7 điểm c Luật BHXH).
- Chủ hộ đồng thời thuộc diện khác, chẳng hạn đang làm việc theo hợp đồng lao động ở một công ty, thì tham gia BHXH bắt buộc theo diện đó, không tham gia thêm với tư cách chủ hộ (Điều 3 khoản 3 điểm a Nghị định 158/2025/NĐ-CP).
Căn cứ đóng: chủ hộ tự chọn
Khác với người làm công ăn lương, chủ hộ kinh doanh được tự lựa chọn tiền lương làm căn cứ đóng BHXH, thấp nhất bằng mức tham chiếu và cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng. Sau ít nhất 12 tháng đóng theo mức đã chọn, chủ hộ được chọn lại (Điều 31 khoản 1 điểm d Luật BHXH).
Khi chưa bãi bỏ lương cơ sở, mức tham chiếu bằng mức lương cơ sở (Điều 141 khoản 13 Luật BHXH). Lương cơ sở từ 01/07/2026 là 2.530.000 đồng (Điều 3 Nghị định 161/2026/NĐ-CP), vì vậy:
- Căn cứ đóng thấp nhất: 2.530.000 đồng/tháng.
- Căn cứ đóng cao nhất: 20 × 2.530.000 = 50.600.000 đồng/tháng.
Doanh thu chỉ dùng để xác định chủ hộ có thuộc diện bắt buộc hay không. Số tiền đóng không tính theo doanh thu mà tính theo mức căn cứ chủ hộ tự chọn.
Mức đóng: 29,5% căn cứ đóng
| Khoản đóng | Tỷ lệ | Căn cứ pháp lý |
|---|---|---|
| BHXH – quỹ ốm đau và thai sản | 3% | Điều 33 khoản 4 điểm a Luật BHXH |
| BHXH – quỹ hưu trí và tử tuất | 22% | Điều 33 khoản 4 điểm a Luật BHXH |
| Bảo hiểm y tế (BHYT) | 4,5% | Điều 6 khoản 1 điểm b Nghị định 188/2025/NĐ-CP |
| Tổng cộng | 29,5% |
Toàn bộ số tiền trên do chủ hộ tự đóng. Chủ hộ thuộc diện BHXH bắt buộc cũng thuộc nhóm tham gia BHYT bắt buộc (Điều 12 khoản 1 điểm đ Luật BHYT, sửa đổi bởi Luật 51/2024/QH15).
Chủ hộ không đóng bảo hiểm thất nghiệp và bảo hiểm tai nạn lao động, bệnh nghề nghiệp, vì hai loại này không áp dụng cho đối tượng chủ hộ kinh doanh (Điều 31 Luật Việc làm 74/2025/QH15; Điều 4 khoản 1 Nghị định 58/2020/NĐ-CP, văn bản hợp nhất 05/VBHN-BNV).
Ví dụ: đóng bao nhiêu mỗi tháng?
Áp dụng mức tham chiếu 2.530.000 đồng từ 01/07/2026:
| Căn cứ đóng chủ hộ chọn | BHXH (25%) | BHYT (4,5%) | Tổng mỗi tháng |
|---|---|---|---|
| 2.530.000 đồng (thấp nhất) | 632.500 | 113.850 | 746.350 |
| 5.000.000 đồng | 1.250.000 | 225.000 | 1.475.000 |
| 10.000.000 đồng | 2.500.000 | 450.000 | 2.950.000 |
| 50.600.000 đồng (cao nhất) | 12.650.000 | 2.277.000 | 14.927.000 |
Căn cứ đóng cao thì số tiền đóng cao hơn, đổi lại mức hưởng các chế độ dài hạn (như lương hưu) cũng tính trên mức đóng cao hơn. Chủ hộ nên chọn mức phù hợp với khả năng đóng đều đặn.
Các mức căn cứ đóng 5 triệu và 10 triệu đồng là ví dụ để minh họa.
Đóng thế nào, hạn khi nào?
- Nơi đóng: đóng trực tiếp cho cơ quan BHXH, hoặc đóng qua hộ kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã tham gia quản lý (Điều 33 khoản 4 điểm b Luật BHXH).
- Chu kỳ: hằng tháng, 03 tháng hoặc 06 tháng một lần.
- Thời hạn: chậm nhất là ngày cuối cùng của tháng tiếp theo ngay sau chu kỳ đóng. Ví dụ đóng theo quý từ tháng 10 đến tháng 12/2026 thì hạn đóng chậm nhất là 31/01/2027.
- BHYT của chủ hộ đóng cùng phương thức và chu kỳ (Điều 15 khoản 7 Luật BHYT, sửa đổi bởi Luật 51/2024/QH15).
Hồ sơ đăng ký
- Chủ hộ tự nộp thì hồ sơ là tờ khai đăng ký tham gia BHXH của người lao động, nộp cho cơ quan BHXH trong thời hạn 30 ngày kể từ ngày thuộc đối tượng tham gia BHXH bắt buộc (Điều 27 khoản 2, Điều 28 khoản 2 Luật BHXH).
- Nếu nộp qua hộ kinh doanh hoặc đơn vị tham gia quản lý thì nộp theo hồ sơ của người sử dụng lao động (Điều 27 khoản 2 Luật BHXH; Điều 6 Nghị định 158/2025/NĐ-CP).
- Cơ quan BHXH cấp sổ BHXH trong 05 ngày làm việc kể từ ngày nhận đủ hồ sơ (Điều 28 khoản 4 Luật BHXH).
Công văn 2792/BHXH-QLT chưa nêu cụ thể mốc tính 30 ngày đối với hộ có doanh thu vượt 1 tỷ đồng giữa năm. Chủ hộ ở trường hợp này nên hỏi trực tiếp cơ quan BHXH nơi đăng ký để được hướng dẫn thời điểm bắt đầu đóng.
Câu hỏi thường gặp
Hộ kinh doanh doanh thu 800 triệu đồng/năm có phải đóng BHXH bắt buộc cho chủ hộ không? Chưa phải. Hộ có doanh thu từ 1 tỷ đồng trở xuống chưa thuộc diện bắt buộc đến trước ngày 01/07/2029; chủ hộ có thể tham gia BHXH tự nguyện nếu muốn.
Chủ hộ có được chọn căn cứ đóng bằng doanh thu hay lợi nhuận không? Không. Căn cứ đóng là mức tiền lương chủ hộ tự chọn trong khoảng từ mức tham chiếu đến 20 lần mức tham chiếu, không gắn với doanh thu hay lợi nhuận.
Đã chọn mức 10 triệu đồng, muốn giảm xuống có được không? Được, nhưng chỉ sau khi đã đóng ít nhất 12 tháng theo mức đã chọn (Điều 31 khoản 1 điểm d Luật BHXH).
Chủ hộ có nhân viên thì sao? Phần của chủ hộ tính theo bài này. Hộ kinh doanh có thuê người làm việc theo hợp đồng lao động từ đủ 01 tháng trở lên là người sử dụng lao động, phải đóng BHXH, BHYT, bảo hiểm thất nghiệp cho nhân viên như doanh nghiệp (Điều 2 khoản 1 điểm a và khoản 3 Luật BHXH; Điều 31 khoản 1 điểm a và khoản 3 Luật Việc làm).
Việc nên làm
- Xác định doanh thu năm của hộ để biết có thuộc diện bắt buộc từ 2026 hay chưa.
- Nếu thuộc diện: chọn căn cứ đóng, nộp tờ khai đăng ký cho cơ quan BHXH và chọn chu kỳ đóng (tháng, quý hoặc 6 tháng).
- Ghi lịch hạn đóng: cuối tháng tiếp theo sau mỗi chu kỳ.
- Nếu chưa thuộc diện: cân nhắc tham gia BHXH tự nguyện để tích lũy thời gian đóng.
- Hộ có doanh thu từ 1 tỷ đồng trở xuống nhớ thông báo doanh thu năm 2026 với cơ quan thuế chậm nhất ngày 31/01/2027.
Bài liên quan
- Hộ kinh doanh năm 2026: 4 nhóm doanh thu và nghĩa vụ thuế của từng nhóm
- Doanh thu dưới 1 tỷ: có phải nộp thuế không, cần làm gì?
- Lương tối thiểu vùng 2027: mức mới từ 01/01/2027 và việc cần làm
Căn cứ pháp lý
- Luật Bảo hiểm xã hội 41/2024/QH15 (Văn bản hợp nhất 19/VBHN-VPQH): Điều 2 khoản 1 điểm a và m, khoản 3, khoản 7 điểm a và c; Điều 27 khoản 2; Điều 28 khoản 2, khoản 4; Điều 31 khoản 1 điểm d; Điều 33 khoản 4; Điều 141 khoản 13.
- Nghị định 158/2025/NĐ-CP: Điều 3 khoản 2, khoản 3; Điều 6.
- Luật Bảo hiểm y tế sửa đổi 51/2024/QH15: Điều 12 khoản 1 điểm đ; Điều 15 khoản 7 Luật Bảo hiểm y tế.
- Nghị định 188/2025/NĐ-CP: Điều 6 khoản 1 điểm b.
- Nghị định 161/2026/NĐ-CP: Điều 3.
- Luật Việc làm 74/2025/QH15: Điều 31 khoản 1, khoản 3.
- Nghị định 58/2020/NĐ-CP (Văn bản hợp nhất 05/VBHN-BNV): Điều 4 khoản 1.
- Công văn 2792/BHXH-QLT ngày 28/07/2026 của Bảo hiểm xã hội Việt Nam về thu, đóng BHXH bắt buộc đối với chủ hộ kinh doanh.
Bài viết mang tính hướng dẫn chung, không thay thế ý kiến tư vấn cho trường hợp cụ thể. Nội dung cập nhật theo quy định có hiệu lực tại thời điểm viết.